RESTAURANTS · BERLIN, BRANDENBURG & BUNDESWEIT
Restaurantversicherung, die zu deinem Betrieb passt.
Dein Restaurant abgesichert. Wir kümmern uns – auch im Schadenfall.
- Haftpflicht inklusive Produkthaftpflicht
- Schutz für Küche, Einrichtung und Waren
- Laufende Kosten und entgangener Gewinn abgesichert
- Deine externe Versicherungsabteilung
Bestehendes Restaurant, Neueröffnung oder Übernahme. Persönlich in Berlin und Brandenburg, bundesweit per Videocall.
"Mit meinGastroSchutz fühle ich mich rundum sicher, weil hier jemand mitdenkt, der die Gastro wirklich kennt."
Ali | Gastronom in Berlin

DAS FUNDAMENT FÜR DEIN RESTAURANT
Ein Basis-Paket.
Drei entscheidende Bereiche.
Welche Versicherungen braucht ein Restaurant? Unsere grundlegende Empfehlung ist die Kombination aus Betriebshaftpflicht inklusive Produkthaftpflicht, Inhaltsversicherung und Ertragsausfallschutz. Das Basis-Paket bringt diese Bereiche zusammen; die konkreten Leistungen richten sich nach deinem Betrieb.
01 · BETRIEBSHAFTPFLICHT
Gäste & Haftung
Ein Mitarbeiter verschüttet Kaffee auf der Jacke eines Gastes. Oder ein Gast stürzt und verlangt Schmerzensgeld. Die Betriebshaftpflicht prüft deine Haftung, bezahlt berechtigte, versicherte Schadenersatzansprüche und wehrt unberechtigte Forderungen ab.
Die Produkthaftpflicht ist bei meinGastroSchutz enthalten. Sie ist relevant, wenn Gäste Ansprüche wegen deiner Speisen stellen – beispielsweise nach einer Lebensmittelvergiftung oder einem Fehler bei der Allergeninformation.
02 · INHALTSVERSICHERUNG
Küche & Einrichtung
Küchengeräte, Möbel, Geschirr, Kasse und Waren: Die Inhaltsversicherung schützt dein versichertes Inventar gegen vereinbarte Gefahren wie Feuer, Leitungswasser, Einbruchdiebstahl sowie Sturm und Hagel.
Wir erfassen auch Keller, Nebenlager, geleaste Geräte und eigene Einbauten. Weitere Gefahren und Bausteine stimmen wir auf deinen Betrieb ab.
Bei Neuwertschutz zählt der heutige Neupreis vergleichbarer Ausstattung.
03 · ERTRAGSAUSFALL
Laufende Kosten & Gewinn
Nach einem versicherten Küchenbrand schließt dein Restaurant vielleicht für mehrere Wochen. Miete, Gehälter und andere laufende Kosten fallen weiterhin an.
Der Ertragsausfallschutz ist im Basis-Paket berücksichtigt. Er ersetzt im vereinbarten Umfang fortlaufende Kosten und entgangenen Gewinn, wenn ein versichertes Ereignis die Unterbrechung auslöst.
Die Versicherungssumme ist der Rohertrag des Betriebs. Also Umsatz abzüglich Wareneinsatz. Das sind die laufenden Kosten die weiterbezahlt werden können.
Ein Schutzkonzept für deinen Betrieb.
Mit verständlicher Erklärung der Leistungen.
BEISPIEL AUS DEM RESTAURANTALLTAG
Nach dem Küchenbrand
geht es um mehr als neue Geräte.
Ein Brand beschädigt deine Küche. Du kannst vorübergehend keine Gäste bewirten. Die beschädigte Ausstattung und die finanziellen Folgen der Unterbrechung müssen getrennt betrachtet werden.

01
Dein beschädigtes Inventar
Küchengeräte, Einrichtung und Waren fallen bei einem versicherten Brand in den Bereich der Inhaltsversicherung.
02
Du musst schließen und hast keine Einnahmen mehr
Fortlaufende Kosten und entgangener Gewinn gehören zur Ertragsausfallversicherung. Eine Ertragsausfallversicherung kann bis zu 24 Monate lang leisten!
03
Die Decke vom Vermieter ist beschädigt
Beim Brand ist das Feuer bis unter die Decke gekommen. Die Decke muss erneuert werden. Der Vermieter stellt das deinem Betrieb in Rechnung. Dafür kommt die Betriebshaftpflichtversicherung auf.
DIE DETAILS ENTSCHEIDEN
Dein Restaurant ist kein Standardbetrieb.
Die passende Restaurantversicherung berücksichtigt, wie du tatsächlich arbeitest. Diese Punkte schauen wir uns zusätzlich zur grundlegenden Absicherung an.
Siebträgermaschine, Kühlschrank & Kasse
Deine Geräte sind teuer und im Restaurant täglich im Einsatz. Mit dem Elektronikbaustein zur Inhaltsversicherung sichern wir sie bei meinGastroSchutz über eine Allgefahrendeckung ab – auch wenn deine Siebträgermaschine herunterfällt. Verschleiß ist ausgeschlossen.
Kühlgut & Ausfall der Kühlung
Fällt deine Kühlung aus, können über Nacht Lebensmittel im Wert von 10.000 € verderben. Bei meinGastroSchutz ist Kühlgut über die Inhaltsversicherung mitversicherbar. Gemeinsam erfassen wir deine Kühl- und Tiefkühlbestände und legen die passende Entschädigungsgrenze fest.
Terrasse & Außenbestuhlung
Auch deine Tische, Stühle und Sonnenschirme draußen gehören zu deinem Restaurant. Bei meinGastroSchutz sichern wir sie über die Inhaltsversicherung gegen die vereinbarten Gefahren wie Sturm und Diebstahl ab. Dafür berücksichtigen wir den Wert deiner gesamten Außenbestuhlung.
Mieträume, eigene Einbauten & Leasing
Deine selbst eingebaute Theke und die geleaste Kaffeemaschine berücksichtigen wir bei der Inhaltsversicherung. Auch Mietsachschäden sind bei uns in der Betriebshaftpflicht mitversichert: Beschädigst du beispielsweise den Boden deines Vermieters und haftest dafür, übernimmt sie den versicherten Schaden.
Lieferdienst, Catering & mehrere Standorte
Du lieferst Essen aus, bietest Catering an oder hast mehrere Restaurants? Wir nehmen deine Tätigkeiten, Standorte und Lager in dein Schutzkonzept auf. Auch Geräte und Waren, die du außerhalb deines Restaurants nutzt, berücksichtigen wir. Deine Lieferfahrzeuge sichern wir gesondert über die passende Kfz-Versicherung ab.
Glas, weitere Gefahren
Du hast eine große Fensterfront? Glasscheiben sind teuer – schon ein einzelnes Fenster kann inklusive Austausch rund 1.200 € kosten. Bei meinGastroSchutz kannst du einen Glasbaustein zur Inhaltsversicherung dazuwählen. Damit übernimmt die Versicherung bei versichertem Glasbruch die vereinbarten Kosten für den Austausch.
PERSÖNLICH VOR UND NACH DEM VERSICHERUNGSABSCHLUSS
Deine externe
Versicherungsabteilung.
Du kümmerst dich um dein Restaurant. Wir kümmern uns um deine Versicherungen.
Wir melden deinen Schaden, übernehmen die Kommunikation mit der Versicherung und koordinieren Gutachter und Handwerker. Damit du möglichst schnell wieder deine Gäste bewirten kannst. Du hast einen festen Ansprechpartner, der die nächsten Schritte organisiert und dranbleibt.

1. Wir sichern dein Restaurant passend ab
Wir erfassen dein Inventar, deine Betriebszahlen und dein Restaurantkonzept. Daraus stellen wir deinen Versicherungsschutz zusammen: für Schäden an deiner Einrichtung, Ansprüche gegen deinen Betrieb und die finanziellen Folgen einer Betriebsunterbrechung.
2. Wir kümmern uns um deinen Schaden
Von der Schadenmeldung bis zur Abstimmung von Reparaturen und Entschädigung: Wir reichen Unterlagen ein, klären Rückfragen und koordinieren Versicherung, Gutachter und Handwerker. Du musst den Beteiligten nicht selbst hinterhertelefonieren.
3. Wir halten deinen Schutz aktuell
Neue Kaffeemaschine, mehr Umsatz oder ein zweiter Standort? Wir passen deine Verträge an deinen Betrieb an und kümmern uns um die Änderungen bei der Versicherung. Auch nach dem Abschluss bleiben wir persönlich für dich da.
Was zufriedene Kunden sagen
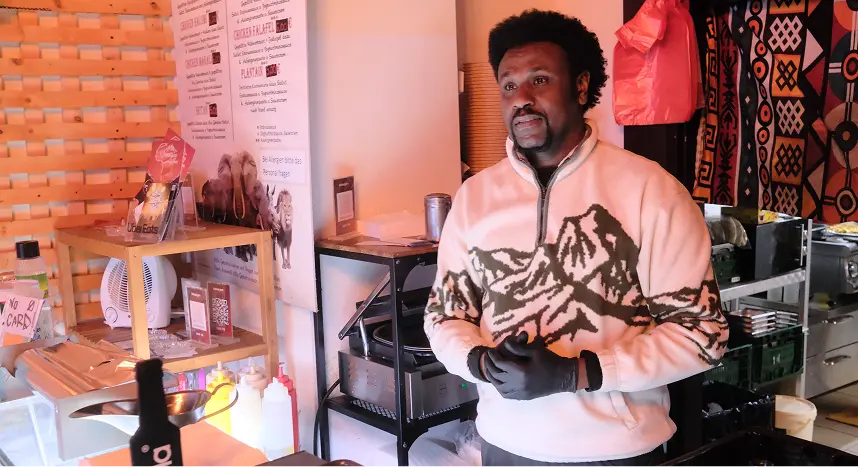
„Mit meinGastroSchutz fühle ich mich rundum sicher, weil hier jemand mitdenkt, der die Gastro wirklich kennt. Beratung auf Augenhöhe, immer erreichbar und im Schadenfall wird nicht lange diskutiert, sondern geholfen.“
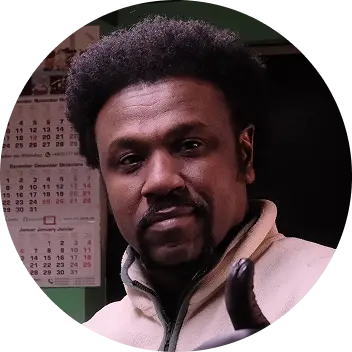
Ali
Betreiber vom Kilimanjaro in Berlin

„Mit Fabian habe ich meine Versicherungen für 2 Dönerläden gemacht. War super gute Erfahrung. Empfehle ich gerne weiter!“

Ibo Polat
Betreiber von Schöneria und Efes Döner in Berlin
BEITRAG & LEISTUNG ZUSAMMEN BETRACHTEN
Was kostet eine
Restaurantversicherung?
Der Beitrag hängt von deinem Betrieb und den vereinbarten Leistungen ab. Für dein Basis-Paket erfassen wir die relevanten Betriebsdaten und erstellen ein individuelles Angebot.
Frag jetzt ein Angebot an, dort kannst du alle relevanten Angaben machen und wir senden dir innerhalb von 24h ein Angebot zu!
Diese Angaben bestimmen dein Angebot
- Restaurantkonzept, Standort und genutzte Räume
- Umsatz, Team und zusätzliche Tätigkeiten
- Neuwert von Einrichtung, Geräten und Waren
- Berechnungsgrundlage und Haftzeit des Ertragsausfalls
- Summen, Selbstbeteiligungen und Erweiterungen
- Vorschäden und bestehende Verträge
Kein pauschaler Einstiegspreis: Eine belastbare Zahl braucht die Daten und den Leistungsumfang deines Restaurants.
DEIN EINSTIEG
Schon geöffnet?
Oder gerade vor dem Start?
Bestehendes Restaurant
Wir gleichen deine Policen mit deinem heutigen Betrieb ab. Sind neue Geräte dazugekommen? Gibt es eine Terrasse, mehr Umsatz oder zusätzliches Catering?
Du erhältst eine verständliche Einschätzung zu deinen Leistungen und möglichen Änderungen. Bei einem Wechsel berücksichtigen wir Laufzeiten, Kündigungsfristen und den Beginn des neuen Schutzes.
Neueröffnung oder Übernahme
Bei einer Neueröffnung prüfen wir den Schutz, bevor Waren und Geräte eingebracht werden oder der Betrieb startet. Bei Umbauten schauen wir zusätzlich auf die Bauphase.
Bei einer Übernahme klären wir den Betreiber, die Rechtsform, das Inventar und das neue Konzept. Bestehende Verträge dürfen nicht einfach ungeprüft als passend vorausgesetzt werden.
Für den ersten Kontakt genügt: dein Betrieb oder geplantes Konzept, der Standort und die Information, ob du neu eröffnest, übernimmst oder bestehende Verträge prüfen möchtest.
Welche Ergänzungen zum Basis-Paket sind sinnvoll?

Rechtsschutz
Bei Konflikten mit Mitarbeitern oder Vermietern kann Firmenrechtsschutz sinnvoll sein. Bereiche, Wartezeiten und Ausschlüsse entscheiden über den Schutz.

Cyberrisiken
Für Reservierungssysteme, digitale Abläufe und Kundendaten prüfen wir bei Bedarf Cyberrisiken. Ein Hackerangriff braucht eine andere Betrachtung als ein Sachschaden am Gerät im Elektronikbaustein.

Deine persönliche Absicherung
Das Basis-Paket schützt betriebliche Risiken. Wenn du selbst länger wegen Krankheit oder Unfall ausfällst, ist das ein eigenes Thema. Wir besprechen, welche persönliche Absicherung zu deiner Situation passt.
SO GEHT ES WEITER
Fünf Schritte zu deinem Schutzkonzept.

Unverbindliche Erstanfrage
Du meldest dich per Formular, Telefon oder Nachricht – innerhalb von 24 Stunden melden wir uns bei dir!

Gastro-Risiko-Check
In einem kurzen Telefonat werden Betriebsart, Größe, Mitarbeiter, bestehende Verträge und besondere Risiken abgefragt.

Vor-Ort-Termin oder Videocall
Sitzt du in Berlin / Brandenburg, kommt ein Experte direkt in deinen Betrieb; sonst läuft alles bequem per Videocall.

Dein Gastro-Schutzkonzept
Du erhältst ein verständliches Konzept mit klaren Empfehlungen – inklusive Vergleich zu deinem bisherigen Schutz.

Abschluss & laufende Betreuung
Auf Wunsch wird alles für dich umgesetzt, bestehende Verträge werden umgestellt und du bekommst einen festen Ansprechpartner für alle Fragen und jeden Schadenfall.
ANTWORTEN AUF DEINE FRAGEN
Was Restaurantbetreiber
zur Versicherung wissen möchten.
Hier findest du Antworten zu Pflicht, Mitarbeitern, Geräten, Kühlgut, Schließung und Wechsel.
Grundlagen & Verantwortung
Ist eine Betriebshaftpflicht für Restaurants Pflicht?
Für einen gewöhnlichen Restaurantbetrieb besteht grundsätzlich keine allgemeine gesetzliche Pflicht zum Abschluss einer Betriebshaftpflicht. Vertragliche Anforderungen, etwa im Mietvertrag, können relevant sein. Aus unserer Beratungssicht gehört sie zur grundlegenden Absicherung. Die gesetzliche Unfallversicherung für Beschäftigte ist davon zu unterscheiden.
Sind meine Mitarbeiter mitversichert?
Die Betriebshaftpflicht bei meinGastroSchutz berücksichtigt Beschäftigte bei ihrer versicherten betrieblichen Tätigkeit. Deshalb erfassen wir dein Team und seine Aufgaben. Sie ersetzt nicht die gesetzliche Unfallversicherung für Arbeitsunfälle. Beschäftigte im Hotel- und Gaststättengewerbe sind grundsätzlich über die BGN gesetzlich unfallversichert.
Ändert eine GmbH etwas an meinem Versicherungsbedarf?
Die richtige Rechtsform und der Versicherungsnehmer müssen in den Verträgen erfasst sein. Auch ein Restaurant als GmbH benötigt passende betriebliche Absicherung. Bei Gründung oder Übernahme prüfen wir Betreiber, Gesellschaft und Tätigkeiten gemeinsam.
Welche Versicherungssummen braucht mein Restaurant?
Wir empfehlen für die Betriebshaftpflicht eine Deckungssumme von 10 Mio. €. Für die Inhaltsversicherung brauchen wir den Neuwert deines gesamten Inventars und den Wert deiner Warenbestände. Bargeldbestände und deren Aufbewahrung erfassen wir separat. Für die Ertragsausfallversicherung benötigen wir deinen jährlichen Rohertrag – also deinen Umsatz abzüglich des Wareneinsatzes.
Inventar, Kühlung & Schäden
Zahlt die Versicherung bei einer Lebensmittelvergiftung?
Die eingeschlossene Produkthaftpflicht prüft Schadenersatzforderungen, wenn Gäste behaupten, durch deine Speisen erkrankt zu sein. Berechtigte, versicherte Ansprüche werden innerhalb der vereinbarten Grenzen reguliert; unberechtigte Forderungen werden abgewehrt. Eine Beschwerde allein bedeutet noch nicht, dass dein Restaurant haftet. Auch Risiken aus der Allergeninformation gehören in die Prüfung deiner Tätigkeit.
Ist die heruntergefallene Siebträgermaschine versichert?
Eine Siebträgermaschine gehört zur Betriebsausstattung. Mit dem vereinbarten Elektronikbaustein zur Inhaltsversicherung bei meinGastroSchutz können solche Geräte über eine Allgefahrendeckung abgesichert werden. Ein Sturzschaden an einem versicherten Gerät fällt darunter. Verschleiß ist ausgeschlossen. Geräteumfang, weitere Bedingungen und Selbstbeteiligung prüfen wir mit dir.
Sind verdorbene Lebensmittel nach einem Kühlschrankdefekt versichert?
Verdirbt deine Kühl- oder Tiefkühlware durch einen versicherten Ausfall der Kühlung, übernimmt die Inhaltsversicherung den Schaden bis zur vereinbarten Entschädigungsgrenze. Dafür klären wir vorab, welchen Wert deine Warenbestände haben.
Sind Terrasse, Keller und geleaste Geräte mitversichert?
Diese Bereiche nehmen wir in die Prüfung auf. Für Außenbestuhlung klären wir versicherte Sachen, Gefahren und Grenzen. Keller und Nebenlager müssen richtig erfasst sein. Bei geleasten Geräten prüfen wir deine vertragliche Risikotragung. Ein Leasingvertrag ersetzt nicht automatisch die eigene Absicherung.
Reicht die Gebäudeversicherung meines Vermieters?
Nein! Eine Gebäudeversicherung kommt nur für Schäden am Gebäude auf. Deine Küche, Tische, Möbel, Stühle, Ware ist davon nicht betroffen und die wird auch bei einem Schaden nur bezahlt, wenn du selbst versichert bist, nämlich eine Inhaltsversicherung für dein Inventar.
Sind Starkregen und Überschwemmung automatisch gedeckt?
Eine Leitungswasserdeckung bedeutet nicht automatisch Schutz gegen Überschwemmung oder Rückstau. Dafür prüfen wir den vereinbarten Umfang der Naturgefahren beziehungsweise Elementardeckung passend zu Standort und Räumen.
Unterbrechung, Beitrag & Verträge
Zahlt Ertragsausfallschutz bei jeder Schließung?
Nein! Die Gebäudeversicherung deines Vermieters schützt das Gebäude. Deine Küchengeräte, Tische, Stühle und Waren sind nicht mitversichert. Dafür brauchst du eine Inhaltsversicherung, die dein Inventar bei versicherten Schäden schützt.
Was bedeutet die Haftzeit beim Ertragsausfall?
Die Haftzeit legt fest, wie lange die Ertragsausfallversicherung nach einem versicherten Schaden deine laufenden Kosten und den entgangenen Gewinn bezahlt. Wir überlegen gemeinsam, wie viel Zeit dein Restaurant für Reparaturen und die Wiedereröffnung brauchen könnte. Bei meinGastroSchutz kannst du dafür bis zu 24 Monate vereinbaren.
Bin ich bei einer Schließung durch das Gesundheitsamt abgesichert?
Bei meinGastroSchutz kann eine Betriebsschließung aufgrund einer behördlichen Einzelverfügung mitversichert werden, wenn im Betrieb eine der in den Bedingungen aufgeführten Krankheiten oder Krankheitserreger auftritt. Die maximale Haftzeit beträgt hier 30 Tage.
Was passiert, wenn mein Inventar zu niedrig versichert ist?
Eine zu niedrige Versicherungssumme kann zu Kürzungen wegen Unterversicherung führen. Für Neuwertschutz prüfen wir heutige Neupreise vergleichbarer Ausstattung. Der Buchwert aus dem Anlagenverzeichnis allein reicht dafür nicht aus. Auch Waren, Nebenlager und zusätzliche Geräte gehören in die Erfassung.
Wie wirkt eine Selbstbeteiligung?
Die vereinbarte Selbstbeteiligung bestimmt, welchen Anteil du bei einem versicherten Schaden selbst trägst. Sie gehört zusammen mit Versicherungssummen, Leistungen und Beitrag in den Angebotsvergleich. Welche Variante sinnvoll ist, besprechen wir anhand deiner Situation.
Kann ich meine bestehende Restaurantversicherung wechseln?
Wir prüfen Laufzeiten, Kündigungsfristen, gewünschten Schutz und mögliche Wechseltermine. Auch der Beginn der neuen Absicherung muss passen. Du erhältst eine konkrete Empfehlung zur Umstellung; eine Kündigung sollte nicht ungeprüft erfolgen.
Anfrage, Eröffnung & Zusammenarbeit
Welche Unterlagen braucht ihr für ein Angebot?
Für den ersten Kontakt genügen Restaurantkonzept, Umsatzangabe, Mitarbeiteranzahl und dein Anliegen. Für das konkrete Angebot helfen vorhandene Policen, Inventarlisten oder Anlagenverzeichnisse sowie betriebswirtschaftliche Angaben. Welche weiteren Daten notwendig sind, stimmen wir mit dir ab.
Wann sollte ich den Schutz bei einer Neueröffnung anfragen?
Am besten prüfen wir die Absicherung, bevor Geräte und Waren eingebracht werden oder der Betrieb startet. So können wir die benötigten Beginne gemeinsam festlegen. Wenn ein Umbau ansteht, ist es wichtig eine Betriebshaftpflichtversicherung vorab abzuschließen, falls beim Umbau dem Vermieter ein Schaden zugefügt wird.
Was passiert bei einer Restaurantübernahme mit bestehenden Verträgen?
Wir schauen auf den neuen Betreiber, die Rechtsform, das Inventar und das künftige Konzept. Danach klären wir, wie bestehende Verträge behandelt werden müssen und welche Anpassungen erforderlich sind. Eine Übernahme ist kein Grund, vorhandene Policen ungeprüft weiterzuverwenden.
Beratet ihr auch Restaurants außerhalb von Berlin?
Ja. meinGastroSchutz betreut Restaurants in Berlin und Brandenburg persönlich und bundesweit per Videocall. Nenne uns deinen Standort, dann besprechen wir die passende Form der Zusammenarbeit.
Wie schnell bekomme ich ein Angebot oder Versicherungsschutz?
Innerhalb von 24h. Das hängt aber von den vollständigen Betriebsdaten und dem gewünschten Schutz ab. Nenne uns deinen benötigten Beginn frühzeitig. Ob und ab wann Schutz bestehen kann, stimmen wir konkret ab.
Wenn du einzelne Themen genauer prüfen möchtest.
Inventar und Unterversicherung
Wie du Küche, Gastraum und Lager zum passenden Wert erfassen kannst.
Ertragsausfall verstehen
Warum Reparaturkosten und finanzielle Folgen der Unterbrechung getrennt betrachtet werden.
LASS UNS DEINEN BETRIEB ANSCHAUEN
Passt dein Schutz
zu deinem Restaurant?
Bestehende Verträge prüfen oder eine Neueröffnung absichern: Nenne uns kurz deinen Betrieb, deinen Standort und dein Anliegen. Wir besprechen das passende Basis-Paket und sinnvolle Ergänzungen.
Dein Ansprechpartner: Fabian Scholze · meinGastroSchutz
Maßgeblich für den Versicherungsschutz sind die im jeweiligen Vertrag vereinbarten Leistungen, Versicherungssummen, Selbstbeteiligungen und Bedingungen. Diese Seite beschreibt die Beratung und mögliche Absicherung für Restaurants.
Dein Ansprechpartner: Fabian Scholze, Gründer von meinGastroSchutz. Hintergrund zur Zusammenarbeit. Redaktioneller Stand: 3. Oktober 2026.